«Рожайте больше, но за переезд заплатите»: не противоречит ли новый налог на продажу жилья демографической политике?
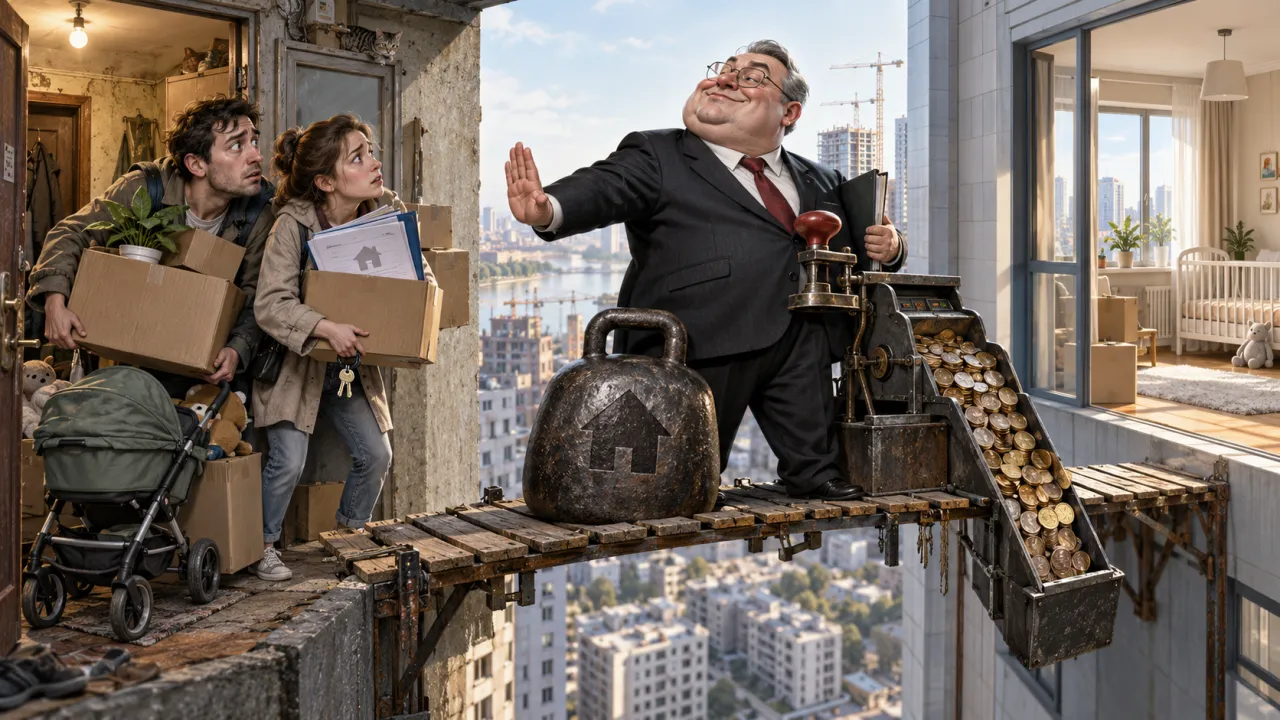
На днях Минфин России «порадовал» россиян очередной «прекрасной» новостью. Министерство разработало проект изменений налоговой системы, которые могут вступить в силу уже с 1 января 2027 года. Речь идёт о том, что доходы от продажи недвижимости предлагается учитывать вместе с зарплатой и другими доходами гражданина. Сейчас такие доходы выделены в отдельную налоговую базу и облагаются по ставкам 13–15%, а Минфин предлагает включить их в общую пятиступенчатую шкалу НДФЛ – от 13 до 22%.
Предлагаемая шкала выглядит следующим образом: 13% – с части годового дохода до 2,4 млн рублей, 15% – от 2,4 до 5 млн, 18% – от 5 до 20 млн, 20% – от 20 до 50 млн и 22% – с суммы сверх 50 млн рублей. Причём повышенная ставка применяется не ко всему доходу разом, а только к той его части, которая превышает соответствующий порог.
Впрочем, здесь следует сделать важную оговорку, чтобы не превращать реальную налоговую инициативу в страшилку из серии «продал квартиру – отдай государству пятую часть». НДФЛ при продаже жилья возникает далеко не всегда. В общем случае минимальный срок владения недвижимостью составляет пять лет, а для единственного жилья и жилья, полученного по наследству – три года. После истечения этого срока доход от продажи освобождается от налога.
Однако это уточнение не снимает главного вопроса.
Для большинства граждан России квартира – не спекулятивный актив и не бизнес-проект, а главный накопленный семейный капитал. Человек может продать двухкомнатную квартиру только потому, что ему понадобилась трёхкомнатная. Через его банковский счёт могут пройти миллионы рублей, но богаче он от этого может не стать ни на копейку. Более того, нередко после такого «обогащения» семья ещё и остаётся должна банку несколько миллионов по новой ипотеке. То есть там, где налоговая система видит крупную финансовую операцию, семья видит только переезд.
И дело здесь не только в том, что государство стремится получить дополнительный налог при продаже имущества, которое гражданин когда-то приобрёл за собственные деньги. Гораздо интереснее другое. Многие российские чиновники называют повышение рождаемости одной из важнейших национальных задач и связывают демографическую политику с доступностью жилья, но при этом делают продажу одной квартиры и покупку другой более дорогостоящими.
В связи с этим возникает логичный вопрос: не противоречит ли новый налог на продажу жилья демографической политике?
Квартира – это не зарплата
Министерство финансов объясняет нововведение стремлением унифицировать налогообложение: если в стране действует прогрессивная шкала НДФЛ, то ставка должна зависеть от совокупного дохода человека, а не от того, из какого источника он его получил. Поэтому в общую налоговую базу предлагается включить дивиденды, проценты по банковским вкладам, доходы от операций с ценными бумагами, страховые выплаты и доходы от продажи имущества.
С точки зрения налогового администратора всё это, возможно, и выглядит логично, а вот с точки зрения обычного человека — нет.
Зарплата в десять миллионов рублей и продажа квартиры за десять миллионов рублей — совсем не одно и то же. В первом случае человек действительно заработал десять миллионов, а во втором он просто обменял принадлежащий ему актив на деньги.
Разумеется, если квартиру купили за пять миллионов, а спустя два года продали за десять, очевидно, что её владелец получил доход. Именно поэтому закон и позволяет учитывать расходы на её приобретение. Но в жизни ситуации редко укладываются в аккуратные примеры из учебника.
Человек мог получить жильё по наследству. Семья могла купить квартиру несколько лет назад, а затем у неё появился ребёнок – и прежних квадратных метров стало недостаточно. Кто-то вынужден продать недвижимость из-за переезда в другой регион, смены работы, развода или необходимости поселиться ближе к пожилым родителям. И в таких случаях сама по себе крупная сумма сделки ещё не превращает продавца в состоятельного рантье.
Налоговые консультанты уже подсчитали, насколько заметной может стать разница. «РБК Недвижимость» приводит пример человека с годовой зарплатой 1,5 млн рублей и облагаемым доходом от продажи недвижимости в 10 млн. По действующей системе совокупный НДФЛ в приведённом расчёте составляет 1,647 млн рублей, а после объединения налоговых баз вырастет до 1,872 млн – на 225 тысяч рублей. Кроме того, издание отмечает, что сохранить ставку в 13% будет почти нереально, поскольку при годовой зарплате в 1,5 млн руб. нужно, чтобы недвижимость стоила до 0,9 млн руб., чтобы уложиться в необходимую сумму в 2,4 млн рублей.
Именно здесь возникает главная проблема прогрессивного налогообложения разовых доходов: крупная сумма, полученная от одной сделки, далеко не всегда свидетельствует о том, что человек стал богаче.
Можно в течение дня получить на банковский счёт 15 миллионов рублей от покупателя своей квартиры, а вечером перевести 20 миллионов продавцу нового жилья. По данным налогового учёта, это будет гражданин с внушительным годовым доходом. В реальности же – человек, который ради покупки новой квартиры только что увеличил свои долги.
В чем проблема нового налога?
В России о демографии уже давно говорят на языке большой политики. Правительство требует переломить тенденцию по снижению рождаемости, запускает национальные проекты, выплачивает материнский капитал и помогает многодетным семьям погашать ипотеку. Правительство продлило до 2030 года меру поддержки семей, в которых родился третий или последующий ребёнок: государство выплачивает до 450 тысяч рублей на погашение жилищного кредита.
Государство также тратит огромные суммы и на льготную ипотеку. Только в сентябре 2025 года правительство дополнительно выделило более 100 млрд рублей на субсидирование семейной, дальневосточной и арктической ипотечных программ. Официальное объяснение предельно понятно: помочь гражданам улучшить жилищные условия. И это не прихоть чиновников.
Связь между жильём и демографией вполне реальна – еще в августе 2025 года ВЦИОМ сообщал, что 49% россиян считают собственное жильё одним из ключевых условий улучшения демографической ситуации, а 24% назвали жилищные проблемы одной из причин, по которой молодые люди откладывают создание семьи. В более позднем исследовании 72% респондентов согласились, что наличие собственного жилья является важным фактором при решении завести ребёнка.
И тут начинается самое интересное.
Российское налоговое законодательство проблему отчасти признаёт. Семьи с двумя и более детьми при выполнении ряда условий могут продать жильё и приобрести более просторное, вообще не уплачивая НДФЛ независимо от срока владения прежней квартирой. Новое жильё должно быть приобретено в год продажи или не позднее 30 апреля следующего года и превосходить прежнее по площади либо кадастровой стоимости.
Однако сами эти льготы хорошо показывают, в чём проблема. Чтобы получить такую поддержку, семье нужно уже иметь как минимум двух детей. А как быть семье, у которой пока один ребёнок и которая именно поэтому хочет сменить тесную однокомнатную или двухкомнатную квартиру на жильё побольше, задумываясь о втором?
Получается своеобразная бюрократическая версия дилеммы о курице и яйце. Государство говорит: заведите второго ребёнка – и при улучшении жилищных условий мы освободим вас от налога. Семья отвечает: мы как раз хотели сначала улучшить жилищные условия, чтобы решиться на второго ребёнка. Получается замкнутый круг.
Даже семья с двумя детьми может не попасть под льготу, если не выполнено хотя бы одно из условий: например, покупка нового жилья затянулась, параметры квартиры не соответствуют требованиям или у членов семьи имеется другая недвижимость, из-за которой право на освобождение утрачивается.
Именно поэтому проблема нового налога лежит значительно глубже спора о процентах.
Демографическая политика не должна ограничиваться поддержкой семей после рождения ребёнка. Её задача – снижать препятствия, которые мешают людям решиться завести детей. Если квартира тесна сегодня, семье совершенно безразлично, что льготу она сможет получить послезавтра.
Вырастут ли цены на недвижимость?
Существует распространенное заблуждение, что налог на продавца касается исключительно продавца. На самом деле экономика устроена немного сложнее. При любых дополнительных издержках участники рынка пытаются переложить часть расходов друг на друга. Владелец квартиры, понимающий, что после сделки ему придётся отдать государству дополнительную сумму, вполне естественно попробует компенсировать её ценой продажи. Так начинается рост цен на недвижимость.
Конечно, нельзя утверждать, что новая система автоматически увеличит стоимость каждой квартиры на величину дополнительного НДФЛ, но дополнительная налоговая нагрузка становится ещё одним фактором, влияющим на цену предложения и готовность собственника вообще выйти на рынок.
Огромная часть российского рынка вторичной недвижимости построена не по схеме «богатый инвестор продаёт лишнюю квартиру и кладёт деньги в банк». Семья продаёт своё жильё, чтобы сразу приобрести другое. Одну квартиру продают потому, что стала мала. Другую – потому, что после развода нужны две квартиры поменьше. Третью – потому, что появилась работа в другом городе. Четвёртую – чтобы перевезти к себе родителей.
Это своеобразная жилищная лестница. Люди перемещаются по ней вверх, вниз и в стороны в зависимости от того, как меняется их жизнь. Чем дороже каждая ступенька, тем меньше мобильность рынка. Причём российское жильё и без нового предложения Минфина сложно назвать дешёвым удовольствием. По прогнозу ДОМ.РФ, в 2026 году 70–75% сделок с использованием жилищных кредитов приходится на ипотеку.
Одновременно с этим с октября выросли тарифы ЖКХ… В итоге человек, решивший улучшить жилищные условия, оказывается на рынке, где дорого практически всё: сама квартира, ипотечный кредит, ремонт, коммунальные услуги. Теперь к этой матрёшке расходов может добавиться ещё один фискальный платёж – налог с продажи прежнего жилья.
Получается, что государство одной рукой субсидирует семье покупку квартиры, второй индексирует материнский капитал, третьей помогает многодетным семьям погашать ипотеку, а четвёртой ищет способы увеличить налоговые поступления от операций с недвижимостью. Рук, как видим, много. Вот только правая не всегда знает, что делает левая.
Зачем это Минфину?
Вопрос риторический, поскольку понять это, как говорится, немудрено – расходы бюджета велики, государству нужны дополнительные доходы, а нынешняя система кажется не вполне последовательной. Человек с высокой зарплатой платит НДФЛ по ставкам вплоть до 22%, тогда как значительная часть пассивных доходов облагается по отдельной шкале 13–15%.
С точки зрения фискальной логики вопрос звучит так: почему гражданин, получивший большой доход от продажи имущества, должен находиться в более выгодном положении, чем человек с сопоставимой заработной платой? Вопрос справедливый. Но возникает встречный вопрос: одинаков ли с экономической точки зрения любой денежный доход?
Можно год за годом получать 20 миллионов рублей зарплаты, а можно один раз продать квартиру, в которой семья жила последние несколько лет, и тут же потратить вырученные деньги на другую. Юридически это доход, а экономически — две совершенно разные истории.
Поэтому куда более разумно было бы повысить налоги именно для тех, кто ведет инвестиционную деятельность с недвижимостью: занимается систематической перепродажей квартир и проводит операции с множественными объектами. Когда же речь идёт о единственном жилье и его замене другим, государству стоило бы исходить не из суммы, которая промелькнула на банковском счёте, но из конечного результата сделки для семьи.
Заключение
В заключение следует отметить, что демографическая политика плохо дружит с противоречивыми сигналами, поскольку для семьи важнее не деньги, а уверенность в завтрашнем дне. Уверенность человека в том, что завтра правила не изменятся самым неожиданным образом. Что семейная ипотека останется доступной. Что при необходимости можно будет без проблем продать квартиру и приобрести более просторную.
Опросы ВЦИОМ в этом смысле достаточно показательны – жители России называют финансово-экономические трудности главной причиной, мешающей молодёжи создавать семьи, а собственное жильё – одним из главных условий улучшения демографической ситуации.
Поэтому инициатива Минфина любопытна не столько размером будущего НДФЛ, сколько тем, что она хорошо демонстрирует старую проблему российской государственной политики: разные ведомства могут вполне рационально решать свои задачи, но общий результат порой напоминает басню Крылова про Лебедя, Рака и Щуку…
Минфин ищет дополнительные доходы, Минстрой хочет, чтобы граждане улучшали жилищные условия, социальный блок правительства пытается стимулировать рождаемость, банки выдают семейную ипотеку, а обычная семья стоит посередине со своей двухкомнатной квартирой и пытается понять, сможет ли она позволить себе третью комнату и второго ребёнка.
Если государство действительно стремится повысить рождаемость, разумнее помогать людям подготовиться к увеличению семьи, а не только вознаграждать тех, кто эту демографическую задачу уже выполнил. Рождаемость невозможно повысить приказом. Недостаточно записать в стратегии нужный коэффициент, предложить очередное пособие и призвать граждан создавать большие семьи.
И если ради рождения второго или третьего ребёнка людям приходится менять двухкомнатную квартиру на трёхкомнатную, государственная политика должна делать этот путь максимально простым, а не заставлять их при каждом переезде сверяться с таблицей налоговых ставок.
Информация