Российская платформа для американского газа: кто выиграет от арктической сделки

В Мурманской области НОВАТЭК освоил строительство СПГ-заводов на огромных бетонных основаниях: оборудование собирают у берега, а потом буксируют к месту эксплуатации. Одна из таких незавершённых конструкций заинтересовала американскую Polar LNG. Компания хочет установить завод на северном побережье Аляски и возить газ в Азию на судах ледового класса.
Сразу разделим два проекта. Polar LNG предлагает морской терминал на Северном склоне Аляски. Alaska LNG, о котором тоже говорят в Вашингтоне, рассчитан на длинный трубопровод к южному побережью штата. Российская платформа нужна первому из них.
За обещаниями арктического сотрудничества встаёт непростой вопрос: сколько Россия получит за технологию и не поможет ли она построить себе нового конкурента?
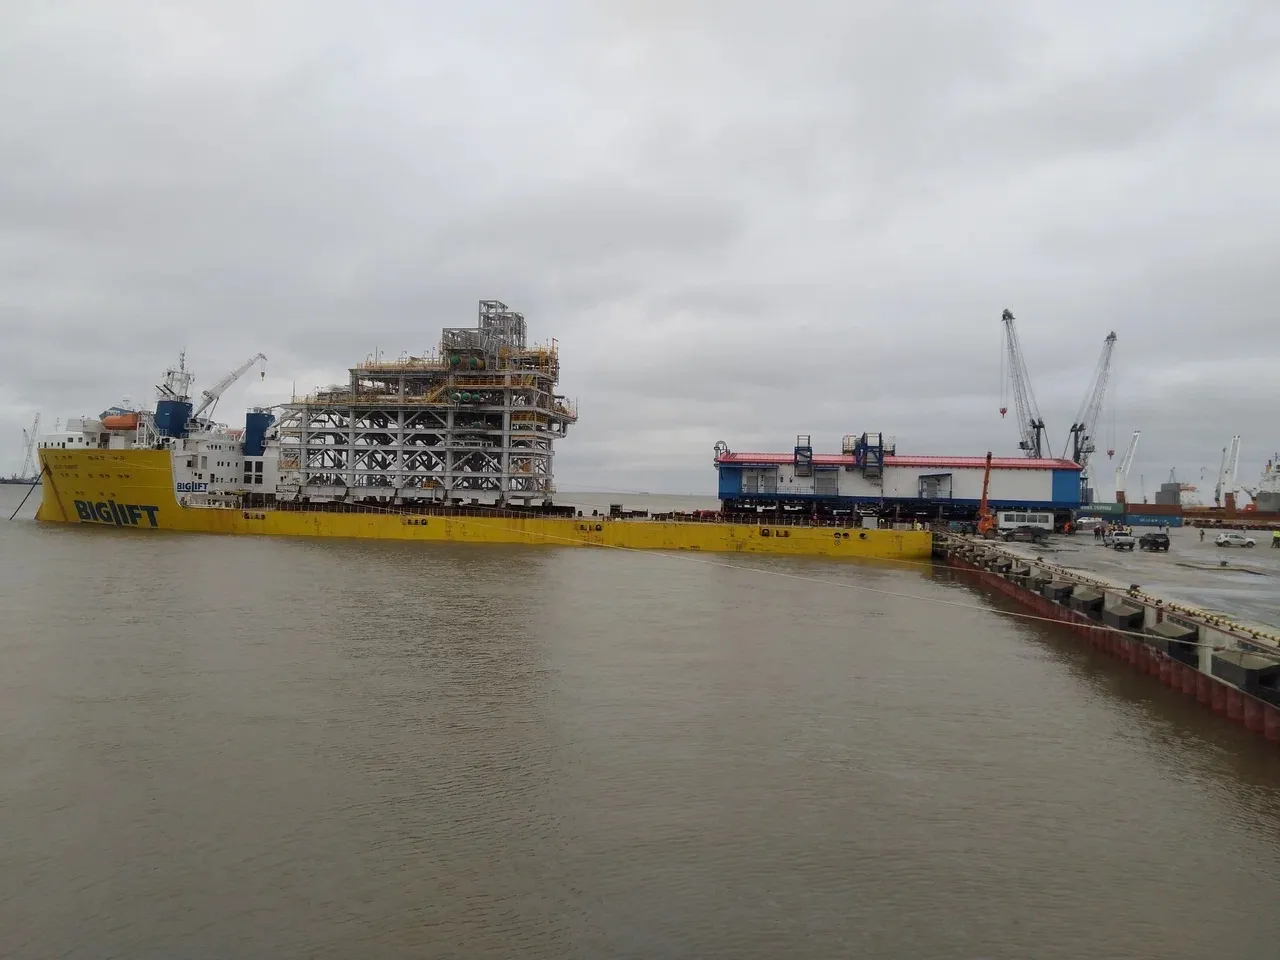
Выгрузка крупногабаритного оборудования СПГ в Сабетте
Платформа ищет покупателя
27 октября Владимир Путин сообщил о проработке сотрудничества с США в Арктике, а Александр Новак упомянул добычу газа и СПГ. О подписанных соглашениях речи не было. Переговорный фон уже отражён на «Военном обозрении» в материале «Дмитриев заявил, что с США обсуждаются новые сделки, включая СПГ и редкозёмы». А у Polar LNG есть конкретный предмет переговоров — недостроенная конструкция НОВАТЭКа.
Гравитационное основание — это массивный железобетонный корпус, который после установки удерживается на дне собственным весом. На нём размещают модули завода. Для «Арктик СПГ-2» предусматривались три линии мощностью по 6,6 млн тонн в год. Сборка в производственной гавани сокращает объём работ прямо на арктическом берегу. Но в исходном проекте использовалось и иностранное оборудование, поэтому при продаже важно происхождение отдельных модулей.
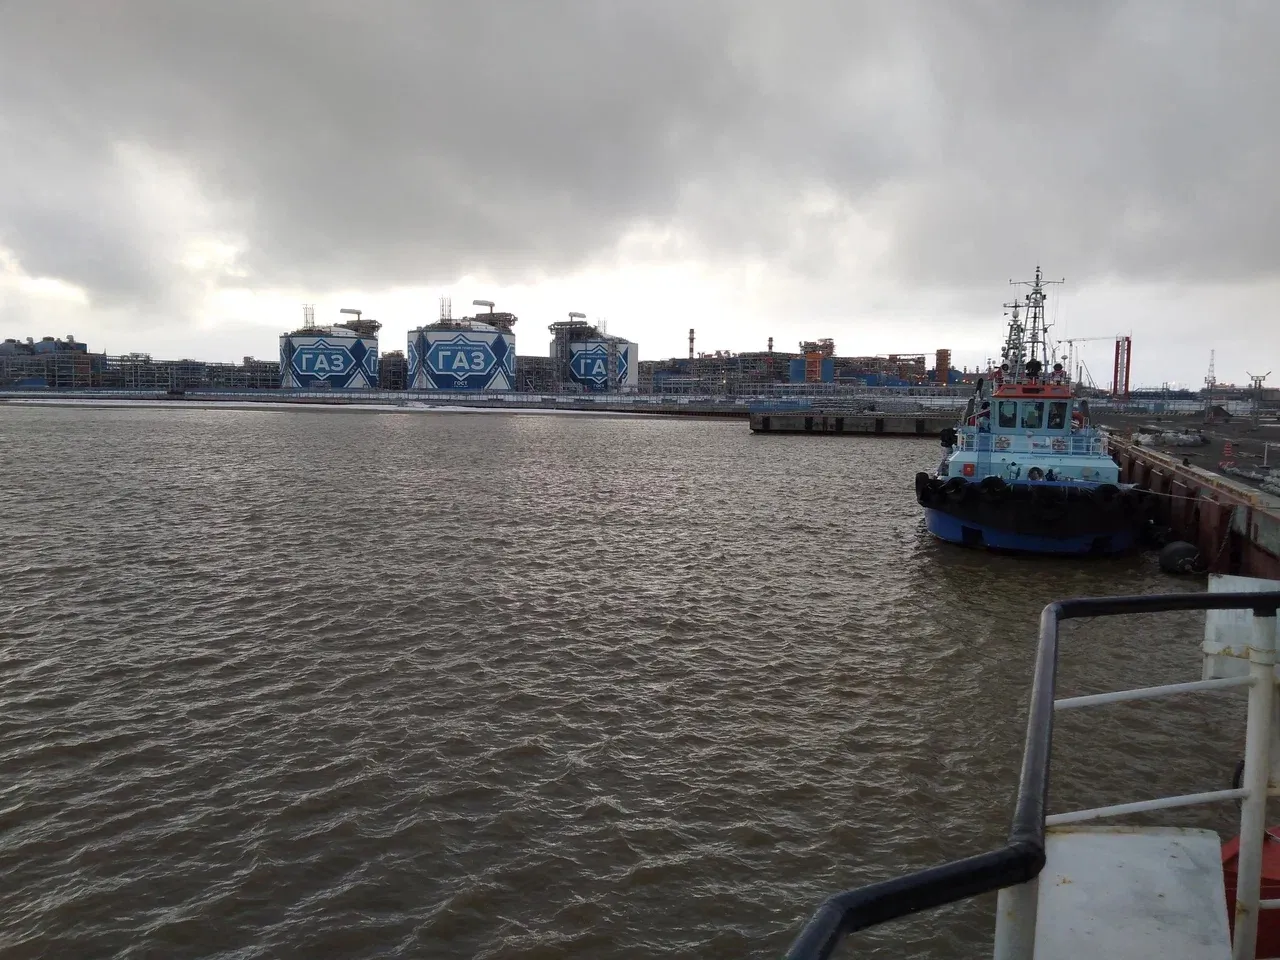
Производственная инфраструктура «Ямал СПГ» в Сабетте, 2017 год. Это другой проект НОВАТЭКа, не «Арктик СПГ-2»
23 октября Polar LNG подтвердила, что подала в Минфин США заявку на разрешение купить незавершённое основание. НОВАТЭК ранее сообщил об апрельском меморандуме с Polar Train LNG и о договорённости предоставить эмиратской Tech Wave право применять технологию на Аляске. Обсуждается и миноритарное участие российской компании в капитале проекта. Пока это три разные возможности: продать имущество, лицензировать технологию и стать акционером. Единого коммерческого соглашения по ним нет.
Две дороги для аляскинского газа
Трубопровод в проекте Alaska LNG должен протянуться на 807 миль — около 1300 километров — от Северного склона к району Никиски. Там предполагается экспортный терминал, и часть газа должна идти местным потребителям. Polar LNG рассчитывает обойтись без этой магистрали и сжижать газ ближе к месторождениям.
Но короткая труба ещё не означает дешёвый СПГ. Северному варианту нужны причалы, подходы для крупных судов, ледовый флот и возможность грузить газовозы в сложных условиях моря Бофорта. Polar LNG уже говорит о возможном привлечении судостроителей Южной Кореи и Японии.
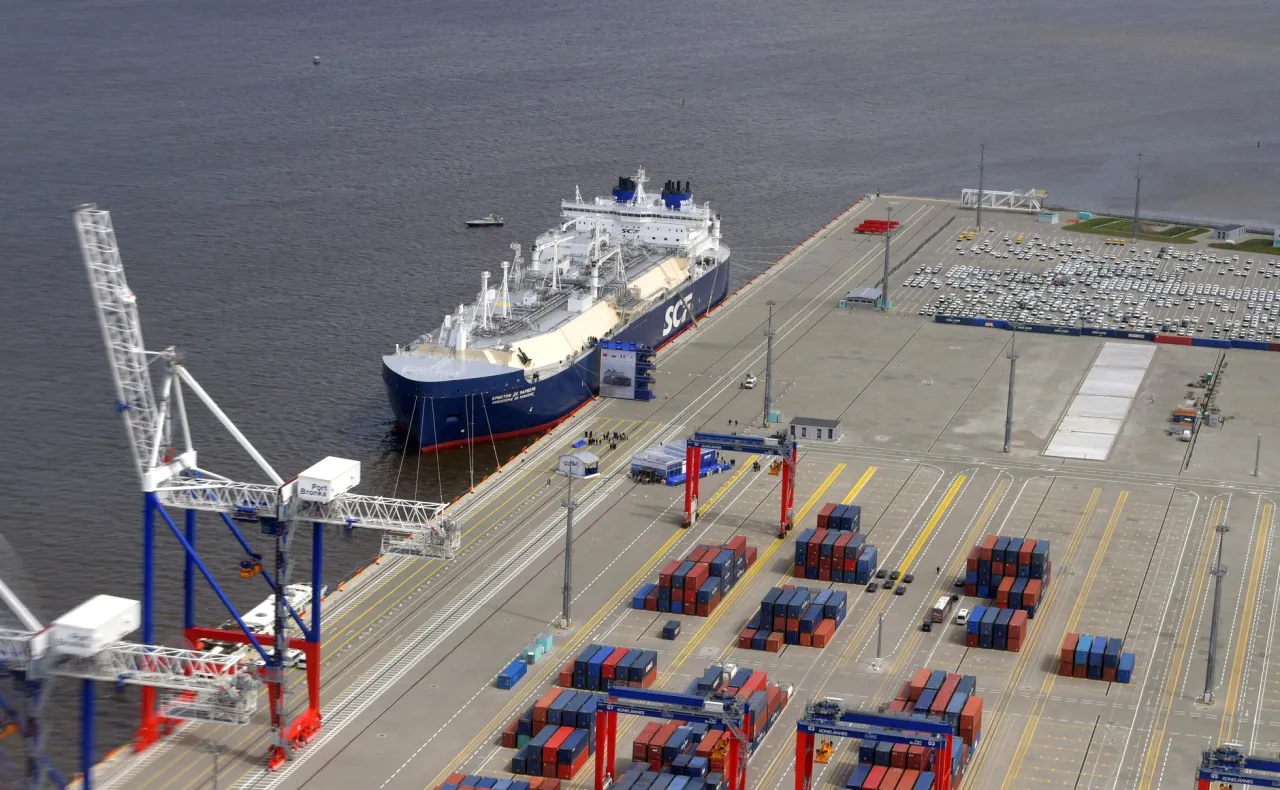
Газовоз ледового класса «Кристоф де Маржери» в порту Бронка, 2017 год. Судно не относится к Polar LNG0
Эту проблему изучали задолго до нынешних переговоров. В марте 2018 года Alaska Gasline Development Corporation сочла арктический прибрежный терминал коммерчески невыгодным: у берега мелко, дноуглубление дорого, а лёд мешает навигации. Исследование опиралось на прежние инженерные решения и цены, поэтому приговором для Polar LNG оно не служит. Но бетонная платформа сама по себе не решает ни проблему глубин, ни проблему круглогодичной отгрузки. Именно эти расходы и могут съесть экономию на трубопроводе.
Сколько стоит северный короткий путь
Весной Polar LNG оценивала первую очередь на 7 млн тонн СПГ в год в 8–9 млрд долларов. Сумма около 25 млрд долларов относится к проекту в целом, с расширением. Цена российской платформы из этих оценок не вытекает: смешивать стоимость будущего комплекса и отдельной конструкции нельзя.
Компания рассчитывает начать поставки к концу 2030 года, но в её же заявлении этот срок зависит от разрешений, финансирования и инженерных работ. Предстоят доставка основания, монтаж, газовая инфраструктура и организация морских перевозок. По сути, американцам ещё надо доказать, что экономия на строительстве завода перекроет стоимость арктической логистики.

Месторождение Alpine на Северном склоне Аляски. Снимок 2013 года, не площадка строительства Polar LNG. Фото: Paxson Woelber
Что достанется Москве
Для НОВАТЭКа продажа незавершённого основания — это шанс вернуть хотя бы часть затрат на имущество, которому трудно найти прежнее применение. Насколько удачным окажется такой выход, определит цена. Пока она неизвестна.
Технологическое соглашение может оказаться интереснее простой продажи: право на разработку, инженерные услуги и обслуживание приносят доход и во время строительства, и во время эксплуатации. Но сервис зависит от поставок оборудования и доступности платежей, а значит, от режима санкций.
Есть и вариант с долей в капитале. На мой взгляд, именно он потенциально важнее всего для Москвы. Если американский завод заработает, НОВАТЭК мог бы получать часть прибыли предприятия, которое само будет соперничать с российскими экспортёрами в Азии. Но акционерные права, размер пакета и способ перечисления дивидендов ещё предстоит согласовать. А доля, которой нельзя распоряжаться и с которой нельзя получать деньги, стоит немного.
Санкции: разрешение на покупку ещё не сделка
2 ноября 2023 года США внесли оператора «Арктик СПГ-2» в блокирующий санкционный список: его имущество под американской юрисдикцией заморожено, а операции с участием американских лиц по общему правилу запрещены без специального разрешения. У материнского НОВАТЭКа набор ограничений иной, поэтому в каждом случае нужно устанавливать собственника продаваемого оборудования и участников платежа.
Заявку Polar LNG рассматривает OFAC — управление Минфина США, отвечающее за санкционный контроль. Но даже разрешение купить конкретное основание не снимет ограничений с «Арктик СПГ-2» и не откроет автоматически каналы для услуг, расчётов или покупки российской доли. Нужно учитывать и российские требования к сделке.
Financial Times сообщала об обсуждении технологического сотрудничества в обмен на смягчение санкций; НОВАТЭК такую увязку отрицал. Полагаю, ждать масштабной санкционной разрядки от одной покупки преждевременно: власти США могут разрешить отдельную операцию, сохранив остальные запреты. Похожую разницу между полученным разрешением и реальной выручкой мы разбирали в статье «Дизельная сделка: разрешение есть. Где деньги?».
Спор о деньгах и правах
В октябре бывший руководитель Polar LNG Джоэл Риддл обвинил НОВАТЭК в скрытом финансировании проекта и влиянии на него ещё до получения американских разрешений. Financial Times и The New York Times изучили переписку, где обсуждались суммы до 15 млн долларов, в том числе возможный первый перевод в 5 млн. Но само обсуждение ещё не доказывает, что деньги перечислили.
Polar LNG обвинения отвергла, назвала источником текущего финансирования эмиратскую Tech Wave и назначила исполняющим обязанности главы проекта Тима Толкингтона. НОВАТЭК отрицает операционное финансирование и наличие оформленной доли. При этом Polar LNG сообщила о платеже российской компании в счёт возможной покупки акций. Правовую природу такого аванса и условия его возврата сторонам ещё предстоит прояснить.
Для Москвы риск здесь вполне осязаемый: можно заплатить за будущее участие, но так и не получить разрешения стать акционером или столкнуться с блокировкой выплат. Корпоративный спор касается прежде всего сохранности российских денег.
Конкурент, с которого хотелось бы получать прибыль
Для США Polar LNG обещает дополнительный выход на азиатский рынок, рабочие места и заказы. Для России он может стать покупателем платформы и технологии. Но новый американский экспортёр увеличит предложение газа на тех же рынках Японии и Южной Кореи, где рассчитывают работать российские производители СПГ. А покупатели получат ещё одного участника ценового торга.
Не стоит приписывать этой возможной сделке способность решить все проблемы российского арктического экспорта. Нехватка специализированного флота и санкционные ограничения никуда не денутся; их влияние на Северный морской путь уже разбиралось в статье «Северный морской путь: оптимизма все меньше». Коммерческий успех американского проекта сам по себе ситуацию с российскими отгрузками не изменит.
Мой критерий оценки прост: за российскую технологию должна поступить измеримая и доступная России выгода. Пока же опубликованы лишь меморандум, заявка на санкционную лицензию и заявления сторон — без обязательного договора, цены платформы и подтверждённых условий российской доли. Именно от этих документов и будет зависеть итог.
Перебуксировать бетонную платформу через океан трудно. Добиться, чтобы вслед за ней в Россию пришла долговременная экономическая выгода, ещё труднее. Именно это, а не обещание арктического сближения, и станет мерой возможной сделки.
Информация